
“`html
Rikthimi i penaliteteve, bizneset nuk po fitojnë, apo nuk po paguajnë; Të ardhurat bien 5%
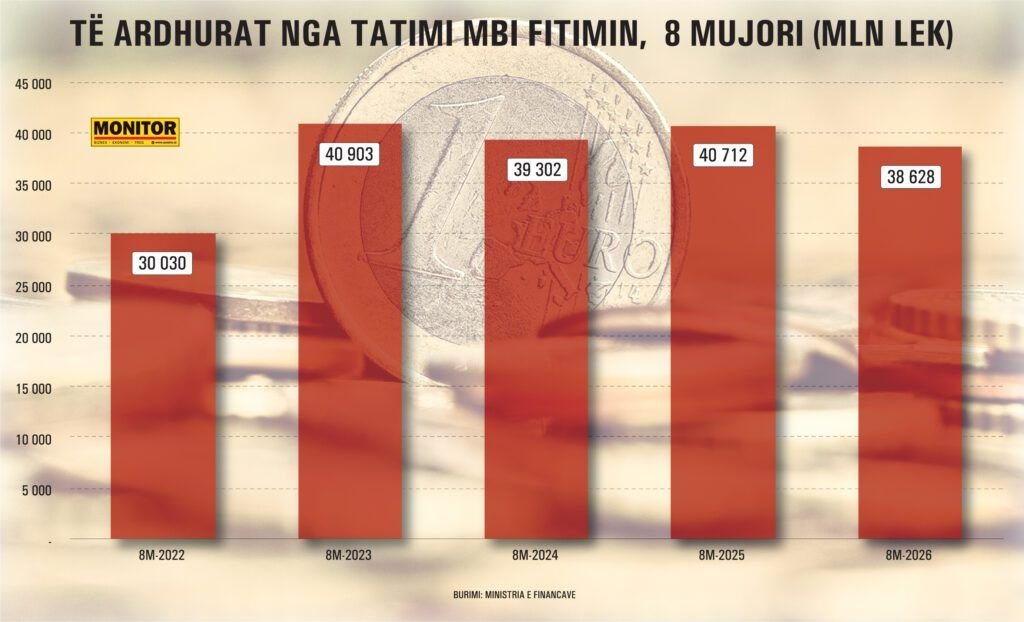
Të ardhurat nga tatimi mbi fitimin janë zëri me performancën më të dobët në buxhetin e shtetit për tetë muajt e parë të vitit. Sipas të dhënave nga Ministria e Financave, ky zë mblodhi 38.6 miliardë lekë në buxhetin e shtetit, duke shënuar një rënie prej 5% krahasuar me të njëjtën periudhë të vitit të kaluar. Ky është niveli më i ulët i regjistruar që nga viti 2022.
Kjo situatë bie në kontrast të fortë me zërat e tjerë të të ardhurave tatimore, të cilat po tregojnë rritje të ndjeshme. Në të njëjtën periudhë, të ardhurat nga TVSH u rritën me 10.3%, ato nga sigurimet shoqërore dhe shëndetësore me 13.4%, dhe nga tatimi mbi të ardhurat personale me 13.4%.
A po fitojnë bizneset më pak, apo thjesht nuk po paguajnë?
Drejtoria e Tatimeve mbron argumentin se bizneset po shtyjnë pagesat e tatimit mbi fitimin. Për këtë arsye, drejtori i përgjithshëm i tatimeve ka konfirmuar së fundmi në Komisionin e Nismave Qytetare se Ministria e Financave parashikon rikthimin e penalitetit për pagesën e kësteve të tatimit mbi fitimin në paketën fiskale të ardhshme.
Më herët, tatimet kishin sqaruar për median se ky rishikim lidhet me vëzhgimin e një rënieje të të ardhurave nga tatimi mbi fitimin, e cila nuk konsiderohet e lidhur me situatën reale të bizneseve, duke u bazuar në ecurinë e shitjeve dhe të ardhurave nga tatimi mbi vlerën e shtuar.
Që prej 1 janarit 2023, bizneset nuk paguajnë një penalitet prej 10% për mospagesën në afat të kësteve tremujore të tatimit mbi fitimin, masë e cila u mor si lehtësi për bizneset. Në vend të kësaj, ligji aktual i procedurave tatimore parashikon një gjobë prej 0.06% të shumës së detyrimit të papaguar për çdo ditë vonesë, por jo më shumë se 365 ditë kalendarike, për mospagesën në afat të kësteve paraprake të tatimit mbi fitimin korporativ dhe tatimit mbi të ardhurat personale nga biznesi dhe vetëpunësimi.
Heqja e penalitetit prej 10% duket se ka inkurajuar subjektet të mos nxitojnë me pagesën e kësteve të këtij detyrimi dhe të ruajnë likuiditetin. Megjithëse biznesi do të jetë i detyruar të paguajë tatimin mbi fitimin në fund të vitit, shuma e lartë vjetore mund ta vendosë atë nën presion për të kërkuar mënyra për të paguar sa më pak.
Z. Binaj në Komision theksoi se në paktin e ri fiskal synohet që parapagimi të kryhet në kohën e duhur dhe të mos pritet një vit, pasi kur mbyllet viti, biznesi mund të përballet me probleme likuiditeti. Pagesa mujore është shpesh më e thjeshtë, ndërsa kur mblidhet e gjitha në fund të vitit, bëhet më e vështirë.
Bizneset ankohen vazhdimisht për rritjen e kostove të aktivitetit të tyre, veçanërisht pagat e punonjësve, si pasojë e rritjes së pagës minimale dhe maksimale, si dhe për shkak të presionit të emigracionit të fuqisë punëtore. Ky i fundit ka ndikim edhe në konsumin e brendshëm, i cili amortizohet pjesërisht nga shtimi i turistëve në vend. Konkurrenca nga importi gjithashtu po dëmton prodhuesit vendas, të cilët janë punëdhënësit e tretë më të mëdhenj, pas sektorit të shërbimeve.
Të dhënat e Ministrisë së Financave tregojnë se në vitin 2025, kur nuk kishte penalitete për parapagimin e tatimit mbi fitimin, të ardhurat nga ky zë u rritën me 3.5%.
Sipas ligjit për tatimin mbi fitimin, ky tatim parapaguhet gjatë vitit me këste mujore ose tremujore, të përcaktuara nga administrata tatimore bazuar në tatimin e paguar në vitet e mëparshme. Për muajt janar-mars, kësti llogaritet mbi tatimin e dy viteve më parë, ndërsa për periudhën prill-dhjetor, mbi tatimin e vitit paraardhës, zakonisht i pjesëtuar në 12 këste mujore. Pas mbylljes së vitit, subjekti dorëzon deklaratën vjetore deri më 31 mars të vitit pasardhës. Nëse tatimi përfundimtar rezulton më i lartë se parapagimet, paguhet diferenca; nëse rezulton më i ulët, teprica mund të kompensohet me detyrime të tjera ose të përdoret për detyrime të ardhshme. Biznesi mund të kërkojë edhe uljen e kësteve paraprake nëse parashikon një fitim dukshëm më të ulët se një vit më parë.
“`